So sieht die Arbeit mit TASSlink aus
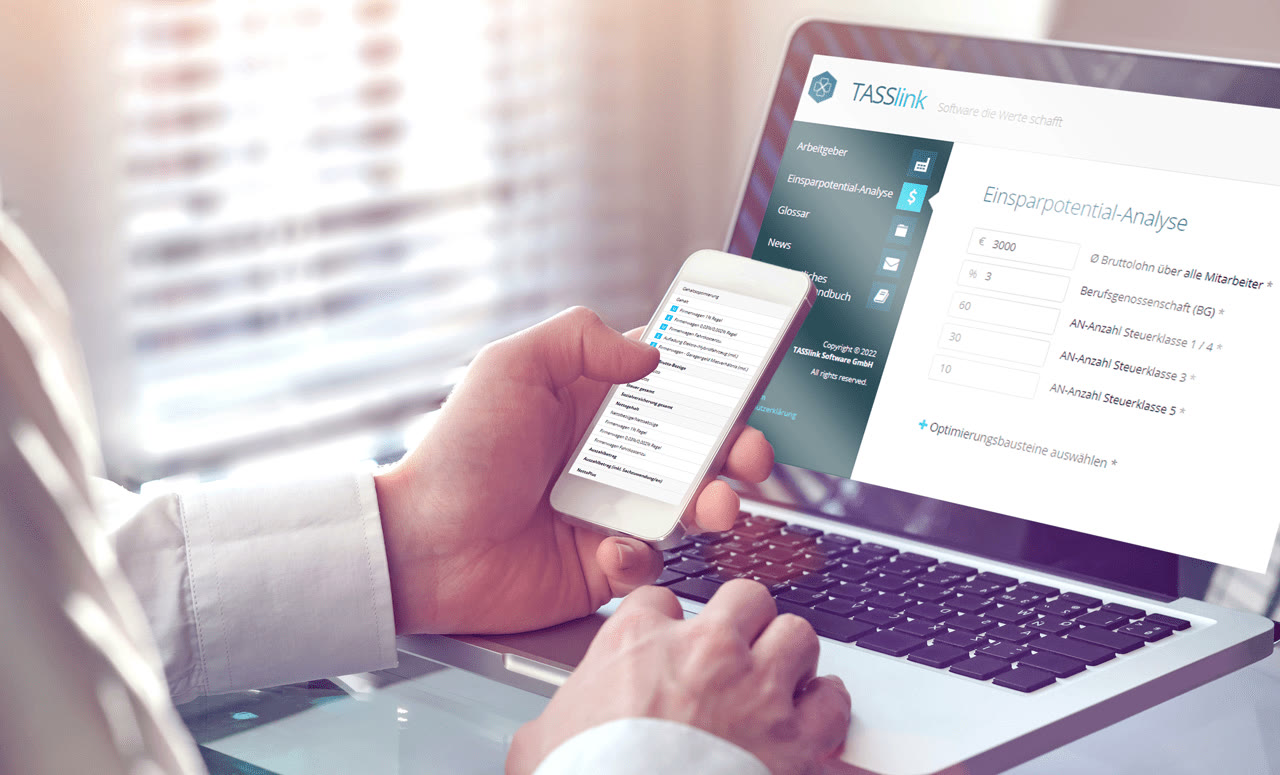
Eckdaten eingeben, Bausteine je Mitarbeiter prüfen, Ergebnis an die Lohnabrechnung übergeben. TASSlink läuft im Browser, auf jedem Gerät.
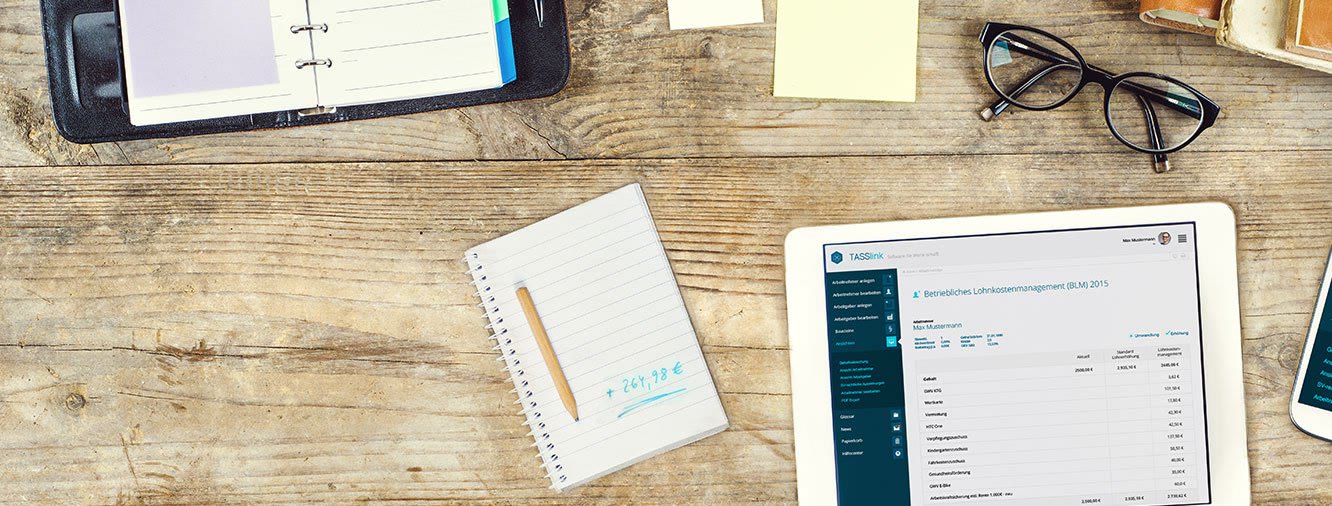
Beide Seiten der Abrechnung im Blick
Gleiches Netto für den Mitarbeiter, weniger Kosten für den Arbeitgeber. Rechenbeispiel: 150 € netto mehr im Monat.
Mitarbeiter netto je Monat
Lohnerhöhung150,00 €
Drei Vergütungsbausteine150,00 €
Arbeitgeber Kosten je Monat
Lohnerhöhungrund 345,00 €
Drei Vergütungsbausteine162,50 €
| Baustein | Mitarbeiter netto | Arbeitgeber Kosten |
|---|---|---|
| Sachbezug§ 8 Abs. 2 Satz 11 EStG | 50,00 € | 50,00 € |
| Gesundheitsförderung§ 3 Nr. 34 EStG | 50,00 € | 50,00 € |
| Internet-Zuschuss§ 40 Abs. 2 Nr. 5 EStG, pauschal versteuert | 50,00 € | 62,50 € |
| Summe je Monat | 150,00 € | 162,50 € |
Rechenbeispiel mit Durchschnittswerten. Eine Lohnerhöhung kostet den Arbeitgeber je Euro Netto rund 2,30 €. Was bei Ihnen möglich ist, zeigt die Potenzialanalyse.
Gehaltsextras-Konzepte, die TASSlink abdeckt
Jedes Konzept bündelt die passenden Bausteine mit Rechtsgrundlagen, Grenzwerten und Wechselwirkungen.
| Konzept | Typische Bausteine | Rechtsgrundlagen (Beispiele) |
|---|---|---|
| Sachbezüge | Sachbezüge und Gutscheine innerhalb der Freigrenze | § 8 Abs. 2 Satz 11 EStG |
| Mobilität | Jobticket und ÖPNV, Fahrrad-Überlassung, Fahrtkostenzuschuss | § 3 Nr. 15 EStG · § 3 Nr. 37 EStG · § 40 Abs. 2 EStG |
| Mahlzeiten und Reisekosten | Essenszuschüsse nach Sachbezugswerten, Verpflegungsmehraufwand | § 8 Abs. 2 EStG · § 9 Abs. 4a EStG |
| EDV und Telekommunikation | Private Nutzung betrieblicher Geräte, Zuschüsse zu Internet und Telefon | § 3 Nr. 45 EStG · § 40 Abs. 2 EStG |
| Gesundheit, Familie und Beruf | Betriebliche Gesundheitsförderung, Kinderbetreuungszuschuss | § 3 Nr. 34 EStG · § 3 Nr. 33 EStG |
| Betriebsrenten | Betriebliche Altersvorsorge, Entgeltumwandlung | § 3 Nr. 63 EStG |
| Arbeitskraftsicherung | Absicherung der Arbeitskraft als Teil der Gesamtvergütung | je nach Baustein |
| Sozialversicherungsrechtliche Auswirkungen | Folgen in der Sozialversicherung, heute und für die Versorgung von morgen | SGB IV und Folgegesetze |
Beispiele. Was im Einzelfall zulässig ist, ermittelt die Potenzialanalyse.
Sehen Sie TASSlink an Ihren eigenen Zahlen.
In der Livepräsentation zeigen wir den Weg vom Datenimport bis zur Dokumentation. Den Termin wählen Sie direkt im Kalender.